|
👇🏻 Dê o play para ouvir o conteúdo! 🔊
Getting your Trinity Audio player ready...
|
Atualizado em 13 de novembro de 2026
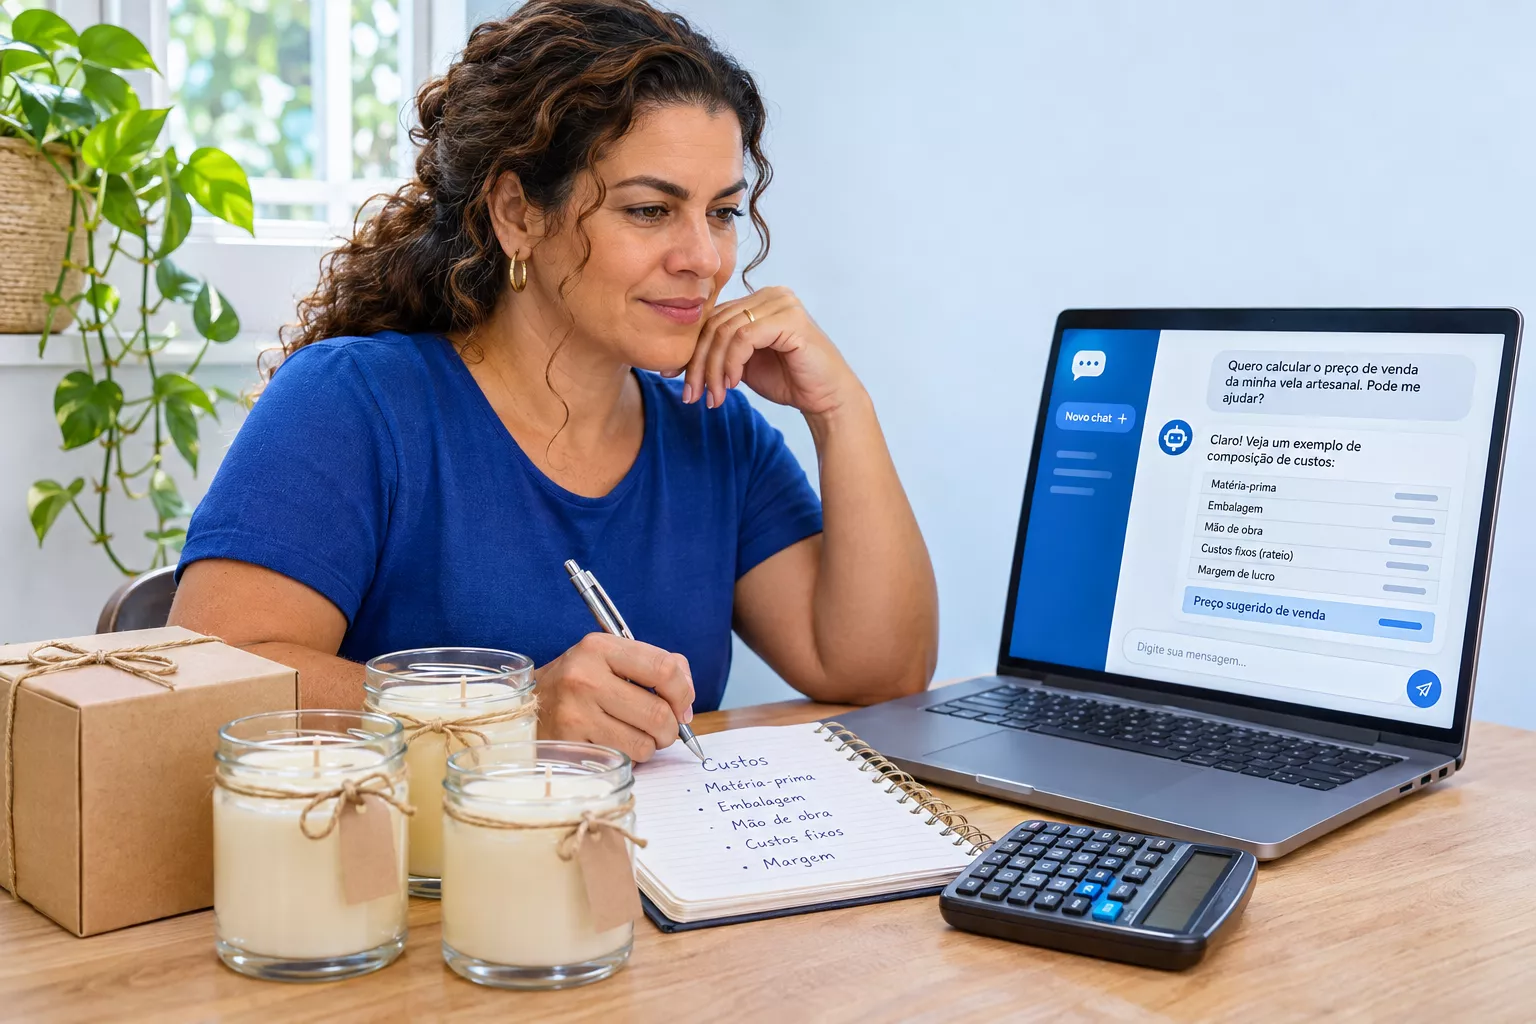
Você soma os materiais, observa quanto outras artesãs cobram e chega a um preço. Mas, depois de produzir, embalar e entregar, fica a dúvida: esse valor pagou seu trabalho ou apenas devolveu o dinheiro gasto?
Para precificar produtos artesanais com IA, reúna os custos reais dos materiais, da embalagem e do trabalho, a parcela das despesas do negócio atribuída à peça e as taxas e os impostos aplicáveis à venda. Use a IA para organizar esses dados, mostrar o cálculo do preço com a margem desejada e simular alternativas. Antes de adotar o resultado, confira os valores, as fórmulas e as condições de venda.
Você pode fazer isso com um assistente como ChatGPT ou Gemini. A seguir, verá quais informações fornecer, um prompt adaptável e um exemplo completo para acompanhar a conta.
O que você precisa reunir antes de pedir um preço à IA
Comece pelos dados de um produto específico. “Quanto devo cobrar por uma vela artesanal?” não informa o tamanho da vela, o custo do recipiente, o rendimento dos materiais nem o tempo necessário para produzi-la.
A IA precisa desses dados para ajudar a construir uma estimativa que represente seu negócio.
Copie esta ficha e preencha o que souber:
- Produto: descrição, tamanho e características relevantes.
- Quantidade produzida: número de peças vendáveis por lote.
- Materiais: valor pago, quantidade comprada e quantidade utilizada no lote.
- Embalagens e acabamento: recipientes, caixas, etiquetas, fitas e outros itens.
- Tempo de trabalho: horas ou minutos dedicados à produção, ao acabamento e à embalagem.
- Valor da hora: quanto você pretende receber por hora de trabalho.
- Despesas fixas: gastos mensais do negócio e critério para distribuir uma parcela entre os produtos.
- Condições da venda: canal utilizado, taxas percentuais, cobranças fixas e frete pago pelo negócio.
- Impostos: valores ou percentuais aplicáveis, com a respectiva base de cálculo.
- Margem desejada: percentual que você pretende obter sobre o preço de venda, depois dos gastos considerados.
Se faltar alguma informação, marque “não informado”. Um dado ausente precisa ser identificado, não substituído por um palpite apresentado como fato.
Nos materiais, considere o consumo efetivo. Se você comprou um quilo de um insumo, mas utilizou apenas parte dele, o lote recebe o custo dessa parte. Perdas habituais de produção também precisam entrar na conta, sem serem acrescentadas novamente se já estiverem incluídas no consumo registrado.
Para calcular o valor da hora, um ponto de partida é dividir a remuneração mensal pretendida pelas horas realmente disponíveis para produzir. Não use automaticamente todas as horas do mês: atendimento, compras e administração também ocupam seu tempo.
Pagar seu trabalho e obter lucro são objetivos diferentes. A remuneração das horas não deve depender apenas do que sobrar da venda.
Já despesas como aluguel e assinaturas precisam de um critério de distribuição, chamado rateio. Você pode usar horas produtivas quando elas representarem adequadamente o uso da estrutura. Evite dividir igualmente por peça se os produtos exigirem tempos muito diferentes.
Como pedir à IA o cálculo do preço do seu artesanato
Para receber um cálculo útil, informe os dados da peça e peça à IA que explique a conta. Isso permite conferir quais gastos entraram no preço e quanto resta depois de descontá-los.
Copie o prompt abaixo e substitua os campos entre colchetes. Quando desconhecer um dado, escreva “não sei”. Use “não se aplica” apenas quando tiver certeza de que aquele gasto não existe na situação analisada.
Quero calcular o preço de venda de um produto artesanal com base nos dados reais do meu negócio.
DADOS DO PRODUTO
- Produto: [descrição e tamanho]
- Quantidade de peças vendáveis no lote: [quantidade]
- Materiais utilizados no lote: [itens, quantidades consumidas e respectivos custos]
- Embalagens e acabamento do lote: [itens e respectivos custos]
TRABALHO E DESPESAS DO NEGÓCIO
- Tempo de trabalho dedicado ao lote, incluindo acabamento e embalagem: [horas ou minutos]
- Valor que pretendo receber por hora de trabalho: [R$]
- Despesas fixas mensais do negócio: [itens e valores, sem repetir a remuneração já incluída acima]
- Horas produtivas estimadas por mês: [quantidade]
- Critério de distribuição das despesas entre os produtos, se já utilizo algum: [descrever ou escrever “preciso de orientação”]
CONDIÇÕES DA VENDA
- Canal de venda: [informar]
- Taxas percentuais: [percentuais e sobre qual valor são cobrados]
- Cobranças fixas: [valores e se são cobrados por peça, venda ou pedido]
- Impostos aplicáveis: [valores ou percentuais e respectivas bases de cálculo]
- Frete ou outros gastos pagos pelo negócio: [valores e a que se referem]
- Margem desejada sobre o preço de venda, depois dos gastos considerados: [%]
COMO ANALISAR E APRESENTAR O RESULTADO
- Antes de calcular, identifique informações ausentes, ambiguidades e gastos que possam estar contados duas vezes. Faça as perguntas necessárias e aguarde minhas respostas. Não invente valores nem trate “não sei” como zero.
- Organize os dados por lote, por peça e por pedido. Se eu precisar de orientação para distribuir as despesas fixas, explique um critério adequado e peça minha confirmação antes de aplicá-lo.
- Mostre a composição do custo por peça, a fórmula utilizada e o cálculo do preço de venda. Diferencie margem sobre a venda de acréscimo sobre o custo.
- Confira o resultado descontando do preço todos os gastos considerados. Informe quanto resta em reais e em percentual sobre a venda, explicando a diferença entre remuneração do trabalho, margem de contribuição e resultado estimado após o rateio.
- Mantenha a precisão durante a conta, explique o arredondamento final e liste as premissas e os dados que ainda preciso confirmar.
Se a IA acrescentar um custo, uma taxa ou um imposto que você não informou, peça que identifique a suposição e refaça o cálculo após sua confirmação.
Antes de adotar o preço, confira as operações em uma calculadora ou planilha. Se solicitar fórmulas para uma planilha, verifique também se as células, unidades e porcentagens correspondem aos seus dados.
Exemplo: calculando o preço de uma peça artesanal com IA
Imagine um lote de 10 velas artesanais vendáveis. Todos os números abaixo são fictícios e servem para demonstrar o procedimento.
Neste exemplo:
- Os materiais do lote custam R$ 130, incluindo recipientes e perdas já contabilizadas.
- As embalagens custam R$ 30.
- O trabalho ativo de produção e embalagem leva quatro horas.
- A remuneração pretendida é de R$ 25 por hora.
- As despesas fixas são de R$ 600 mensais, sem incluir novamente essa remuneração.
- A capacidade produtiva estimada é de 120 horas mensais.
O tempo de espera da vela não será tratado como trabalho ativo. Se a espera ocupar equipamentos ou espaço e limitar a produção, esse uso deverá ser considerado no modelo de custos.
Dos materiais ao custo considerado por peça
Primeiro, calculamos a remuneração do trabalho no lote:
4 horas × R$ 25 = R$ 100.
Depois, distribuímos as despesas fixas pelas horas produtivas estimadas:
R$ 600 ÷ 120 horas = R$ 5 por hora produtiva.
Como o lote utiliza quatro horas de trabalho, recebe uma parcela de:
4 × R$ 5 = R$ 20 de despesas fixas.
Composição do custo por lote e por vela
Neste exemplo ilustrativo, um lote com 10 velas artesanais vendáveis tem custo considerado de R$ 280,00, equivalente a R$ 28,00 por vela. Os valores são fictícios e estão expressos em reais brasileiros (BRL).
| Componente do custo | Valor por lote de 10 velas (BRL) | Valor por vela (BRL) |
|---|---|---|
| Materiais e recipientes | R$ 130,00 | R$ 13,00 |
| Embalagens | R$ 30,00 | R$ 3,00 |
| Remuneração do trabalho | R$ 100,00 | R$ 10,00 |
| Despesas fixas rateadas | R$ 20,00 | R$ 2,00 |
| Total considerado | R$ 280,00 | R$ 28,00 |
O custo considerado por vela corresponde ao total do lote dividido pelas 10 unidades vendáveis: R$ 280,00 ÷ 10 = R$ 28,00. Esse valor ainda não inclui as taxas e os impostos sobre a venda nem a margem desejada; portanto, não corresponde ao preço de venda.
Esse rateio depende da capacidade estimada. Se o negócio trabalhar menos horas ou não vender a produção prevista, a parcela recuperada nas vendas poderá não cobrir todas as despesas mensais.
Por isso, o resultado por peça precisa ser acompanhado junto com o desempenho real do negócio.
Do custo ao preço de venda
Agora, vamos acrescentar três percentuais hipotéticos:
- Taxa de venda: 5% do preço.
- Imposto: 5% do preço.
- Margem desejada após os gastos considerados: 20% do preço.
O imposto de 5% é apenas uma hipótese didática. Não representa uma alíquota indicada para artesãs ou MEIs. No seu cálculo, utilize o tratamento tributário aplicável ao negócio e evite lançar o mesmo pagamento como despesa fixa e como percentual da venda.
Quando as taxas, os impostos e a margem incidem sobre o mesmo preço de venda, podemos usar:
Preço de venda = custo considerado por peça ÷ (1 − taxas − impostos − margem desejada).
Esse cálculo por divisor é compatível com o método apresentado pelo Sebrae para precificação no artesanato, com as adaptações necessárias à realidade do negócio. bibliotecas.sebrae.com.br
Substituindo os valores:
Preço = R$ 28 ÷ (1 − 0,05 − 0,05 − 0,20)
Preço = R$ 28 ÷ 0,70
Preço de venda = R$ 40.
A fórmula exige que o divisor seja positivo. Ela também precisa ser adaptada quando houver cobranças com outras bases de cálculo. Uma tarifa fixa por pedido, por exemplo, não deve ser tratada automaticamente como percentual por peça.
Vamos conferir o preço de R$ 40:
- R$ 28 cobrem materiais, embalagem, trabalho e despesas fixas rateadas.
- R$ 2 correspondem à taxa de venda de 5%.
- R$ 2 correspondem ao imposto hipotético de 5%.
- R$ 8 representam o resultado estimado após esses gastos.
R$ 8 ÷ R$ 40 = 20%.
O cálculo entrega a margem pretendida dentro das premissas do exemplo.
Se apenas acrescentássemos 20% ao custo, chegaríamos a R$ 33,60. Depois de descontar R$ 28 e os 10% de taxas e impostos, restariam R$ 2,24, aproximadamente 6,67% do preço de venda.
Acrescentar 20% ao custo não equivale a obter margem de 20% sobre a venda.
O que conferir antes de usar o preço calculado pela IA
Confira o resultado com uma calculadora ou planilha, mesmo que a explicação da IA pareça convincente.
Antes de usar o preço, verifique:
- Consumo: os materiais correspondem ao que foi utilizado, com perdas contabilizadas uma única vez?
- Rendimento: o lote foi dividido pelo número de peças vendáveis?
- Tempo: minutos foram convertidos corretamente e o acabamento foi incluído?
- Remuneração: seu trabalho entrou na conta sem ser repetido nas despesas fixas?
- Rateio: o critério e a capacidade produtiva são plausíveis?
- Venda: taxas, impostos, cobranças fixas e frete foram tratados conforme suas bases?
- Margem: o percentual foi calculado sobre o preço de venda?
- Conferência: ao descontar os gastos, sobra o valor indicado?
Também observe o significado dos resultados apresentados.
A margem de contribuição corresponde ao preço de venda menos os custos e as despesas variáveis. Ela contribui para pagar as despesas fixas e gerar lucro; portanto, não equivale automaticamente ao lucro final. sebraepr.com.br
No nosso exemplo, se a remuneração por hora for tratada como custo variável para a análise gerencial, a conta será:
R$ 40 − R$ 13 de materiais − R$ 3 de embalagem − R$ 10 de trabalho − R$ 4 de taxas e impostos = R$ 10 de contribuição por vela.
Depois dos R$ 2 de despesas fixas atribuídos à peça, restam os R$ 8 estimados.
Essa classificação depende de como a remuneração funciona no negócio. Se ela for um pagamento mensal fixo, o tratamento será diferente. Não contabilize a mesma remuneração nas duas posições.
O lucro efetivamente apurado ainda dependerá das vendas realizadas, das despesas reais, das perdas e de outros acontecimentos do período.
Como ajustar o preço quando os custos ou as condições mudarem
Atualize a precificação quando houver mudanças relevantes nos materiais, no tempo de produção, nas despesas ou nas condições do canal de venda.
Você pode continuar a conversa com a IA e pedir que altere apenas um dado por vez. Isso ajuda a identificar o efeito de cada mudança.
Simulações de preço de venda de uma vela artesanal
Os três cenários abaixo são ilustrativos e utilizam valores fictícios. Cada alteração é comparada à situação inicial de forma independente: o aumento dos materiais não é acumulado com o aumento da taxa de venda. Os valores monetários estão expressos em reais brasileiros (BRL).
Fórmula utilizada: preço de venda = custo considerado por peça ÷ (1 − percentual de taxas sobre a venda − percentual de impostos sobre a venda − margem desejada sobre a venda). Os percentuais são convertidos para decimais no cálculo.
| Cenário independente | Custo considerado por vela (BRL) | Taxas e impostos sobre o preço de venda | Margem desejada sobre o preço de venda | Preço de venda por vela (BRL) |
|---|---|---|---|---|
| Situação inicial | R$ 28,00 | 10%: taxa de venda de 5% e imposto hipotético de 5% | 20% | R$ 40,00 |
| Materiais aumentam R$ 2,00 por vela em relação à situação inicial | R$ 30,00 | 10%: taxa de venda de 5% e imposto hipotético de 5% | 20% | R$ 42,86 |
| Taxa de venda aumenta de 5% para 10%, mantendo os custos iniciais | R$ 28,00 | 15%: taxa de venda de 10% e imposto hipotético de 5% | 20% | R$ 43,08 |
Os preços foram arredondados para cima ao centavo, quando necessário. Esse ajuste mantém a margem estimada igual ou ligeiramente superior a 20%, dentro das premissas utilizadas. O custo considerado inclui materiais, embalagens, remuneração do trabalho e despesas fixas rateadas. As taxas e os impostos percentuais entram separadamente no divisor. O imposto de 5% é uma hipótese didática e não representa uma alíquota recomendada para o negócio.
Os novos preços preservam aproximadamente a margem desejada, com pequena diferença causada pelo arredondamento.
Se você preferir cobrar outro valor, como R$ 42 ou R$ 45, peça o recálculo da margem correspondente. O mesmo vale para descontos: a redução do preço modifica o resultado.
O preço calculado também precisa fazer sentido para o mercado. O Sebrae orienta equilibrar o valor encontrado a partir dos custos com as condições de mercado e reavaliar a viabilidade quando houver incompatibilidade. Sebrae
Compare peças semelhantes em tamanho, materiais, acabamento e personalização. Um preço menor encontrado na internet pode corresponder a outro produto ou a uma estrutura de custos diferente.
Se o valor necessário estiver acima do que suas clientes aceitam pagar, investigue alternativas: reduzir perdas, melhorar o processo, rever a embalagem ou ajustar a oferta. Qualquer mudança deve preservar a qualidade e as características prometidas.
Quando o preço estiver definido, registre quantidade, personalização, prazo e condições de pagamento. Em encomendas mais detalhadas, esse registro se conecta ao processo de [Como criar propostas comerciais profissionais usando IA].
Se a negociação acontecer por mensagens, Como Vender Pelo WhatsApp Com IA: Mensagens, Pedidos e Acompanhamento complementa a organização do pedido.
Afinal, como precificar produtos artesanais com IA?
Para precificar produtos artesanais com IA, comece pelos dados reais de uma peça, incluindo materiais, embalagem, trabalho, despesas e condições da venda. Peça um cálculo com fórmulas e premissas explícitas, confira o resultado e avalie se o preço é comercialmente viável.
A IA pode facilitar a organização e as simulações. A decisão depende da qualidade dos dados e da compreensão do que o preço precisa pagar.
Escolha um produto do seu catálogo e preencha a ficha antes de abrir o assistente. Se faltar o tempo de produção, meça. Se faltar uma taxa, consulte o canal. Depois, use o prompt e confira quanto resta ao descontar os gastos considerados.
Você terá uma base para decidir quanto cobrar, explicar o cálculo e revisar o preço quando a realidade do negócio mudar.